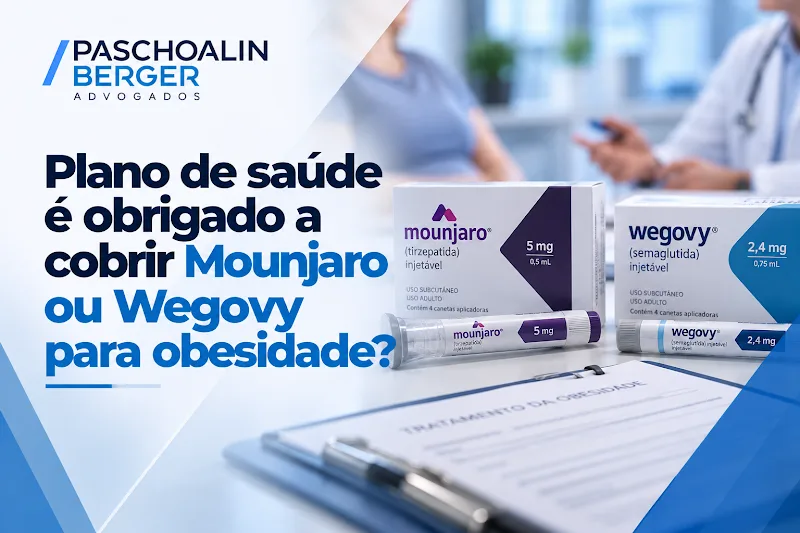
Plano de saúde cobre Mounjaro para obesidade? Essa é uma dúvida cada vez mais comum entre pacientes que receberam prescrição médica de tirzepatida ou semaglutida e descobriram que o tratamento pode representar um custo elevado.
O Mounjaro e o Wegovy são medicamentos utilizados no tratamento da obesidade, conforme suas indicações aprovadas e os critérios clínicos aplicáveis.
Entretanto, a prescrição médica não significa que o plano de saúde seja automaticamente obrigado a fornecer esses medicamentos.
A cobertura depende de fatores como a finalidade do tratamento, a forma de administração, as regras da Agência Nacional de Saúde Suplementar (ANS) e as circunstâncias específicas do paciente.
Por isso, é importante compreender quando a negativa possui fundamento legal e quando existem elementos que justificam uma análise jurídica.
Como Advogados Especialistas em Cobertura Negada Plano de Saúde, a Paschoalin Berger, explica tudo sobre Plano de Saúde é obrigado a cobrir Mounjaro ou Wegovy para obesidade.
O plano de saúde é obrigado a cobrir Mounjaro para obesidade?
Em regra, os planos de saúde não são obrigados a fornecer medicamentos de uso domiciliar comum, salvo nas hipóteses previstas pela legislação e pelas regras aplicáveis à cobertura assistencial.
O Mounjaro, cujo princípio ativo é a tirzepatida, é normalmente administrado pelo próprio paciente fora do ambiente hospitalar.
Essa característica é relevante porque o artigo 10, inciso VI, da Lei nº 9.656/1998 prevê a exclusão de medicamentos para tratamento domiciliar, ressalvadas as exceções legais.
Portanto, a existência de prescrição para tratamento da obesidade, isoladamente, não garante a cobertura obrigatória do Mounjaro.
Isso não impede a análise de situações específicas, especialmente quando houver previsão contratual, condições particulares de cobertura ou discussão sobre a aplicação das normas ao caso concreto.
O plano de saúde cobre Wegovy?
O Wegovy, medicamento à base de semaglutida, também é utilizado no tratamento da obesidade e, em geral, administrado fora do ambiente hospitalar.
Por isso, enfrenta uma discussão semelhante à do Mounjaro.
A simples indicação por endocrinologista ou outro médico assistente não transforma automaticamente o medicamento em item de cobertura obrigatória.
É necessário verificar se existe previsão de cobertura aplicável ao tratamento e quais são as condições contratuais e regulatórias.
Mounjaro e Wegovy não devem ser considerados automaticamente cobertos apenas porque possuem registro na Anvisa ou indicação médica.
A obesidade é considerada uma doença para fins de cobertura?
Sim. A obesidade é reconhecida como uma doença crônica e pode exigir acompanhamento multidisciplinar e diferentes modalidades de tratamento.
Entretanto, é importante diferenciar duas questões.
Uma coisa é a obrigação do plano de oferecer a cobertura assistencial prevista para o tratamento da doença.
Outra é a obrigação de fornecer um medicamento específico, especialmente quando ele se enquadra em uma hipótese legal de exclusão.
Assim, o reconhecimento da obesidade como doença não elimina automaticamente as regras que limitam a cobertura de determinados medicamentos.
A receita médica é suficiente para obrigar o plano a fornecer Mounjaro?
Não.
A prescrição médica demonstra que o profissional assistente indicou determinado tratamento ao paciente.
Ela é importante para justificar a necessidade clínica, mas não resolve sozinha a questão jurídica.
Em eventual discussão, também será necessário analisar a legislação, o contrato e as regras de cobertura aplicáveis.
Por isso, uma receita isolada pode ser insuficiente para fundamentar um pedido de fornecimento do medicamento.
E se o paciente tiver obesidade grave ou mórbida?
A gravidade da obesidade é um elemento clínico relevante, mas não garante automaticamente o fornecimento de Mounjaro ou Wegovy.
Pacientes com obesidade grave podem apresentar condições associadas, como diabetes tipo 2, hipertensão arterial, apneia do sono e outras complicações.
Essas informações podem ser importantes para compreender a necessidade do tratamento.
Entretanto, mesmo diante de um quadro grave, será necessário verificar se existe fundamento jurídico para exigir a cobertura do medicamento específico.
O ponto central é que a gravidade da doença não afasta, por si só, uma exclusão legal de cobertura.
O plano pode negar Mounjaro ou Wegovy por serem medicamentos de uso domiciliar?
Em regra, sim, desde que não exista uma hipótese legal, contratual ou regulamentar que imponha a cobertura.
O Superior Tribunal de Justiça (STJ) possui entendimento de que medicamentos destinados à autoadministração domiciliar podem ser excluídos da cobertura obrigatória, ressalvadas as exceções aplicáveis.
Esse entendimento é especialmente relevante para medicamentos injetáveis utilizados pelo próprio paciente em casa.
Assim, o fato de o medicamento ser aplicado por injeção não significa que sua administração seja considerada hospitalar ou ambulatorial para fins de cobertura.
O fato de Mounjaro ou Wegovy não estar no rol da ANS permite a negativa?
A questão exige cuidado.
A Lei nº 14.454/2022 estabeleceu critérios para a cobertura de determinados tratamentos e procedimentos que não constam do rol da ANS.
Entretanto, a discussão sobre medicamentos de uso domiciliar envolve uma exclusão legal específica.
O STJ tem diferenciado a ausência de um tratamento no rol da ANS da exclusão legal referente aos medicamentos de uso domiciliar.
Portanto, não basta argumentar que o rol da ANS não é taxativo para garantir o fornecimento de Mounjaro ou Wegovy.
Quando a negativa do plano de saúde pode ser questionada?
A negativa pode justificar uma análise jurídica quando existirem elementos que indiquem o descumprimento de uma obrigação efetivamente assumida pela operadora.
Isso pode ocorrer, por exemplo, quando houver previsão contratual de cobertura, disposição regulamentar aplicável ou alguma circunstância excepcional juridicamente relevante.
É importante verificar:
- A indicação clínica do medicamento;
- A finalidade do tratamento;
- As condições previstas no contrato;
- A justificativa apresentada pela operadora;
- A existência de alguma hipótese legal ou regulamentar de cobertura;
- As particularidades do tratamento prescrito.
A análise deve começar pela identificação do fundamento utilizado pelo plano para negar o fornecimento.
O que a Justiça analisa em um pedido de cobertura de Mounjaro ou Wegovy?
Em eventual ação judicial, não basta demonstrar que o paciente necessita do medicamento.
O Judiciário também deverá avaliar se existe obrigação de cobertura.
Entre os elementos relevantes estão a prescrição médica, o relatório clínico, as regras contratuais, a legislação aplicável e o fundamento da negativa.
Também poderá ser considerada a existência de alternativas terapêuticas e a documentação sobre tratamentos anteriores, quando essas informações forem pertinentes.
Entretanto, a necessidade médica, por mais relevante que seja, não afasta automaticamente uma exclusão de cobertura considerada válida pela legislação e pela jurisprudência.
O STJ reafirmou, inclusive em julgados de 2026 sobre medicamentos de uso domiciliar, a importância dessa distinção.
E se o paciente também tiver diabetes tipo 2?
A existência de diabetes tipo 2 pode modificar a avaliação clínica e a finalidade da prescrição.
Entretanto, não significa que o plano de saúde esteja automaticamente obrigado a fornecer Mounjaro.
É necessário verificar qual medicamento foi prescrito, para qual indicação, em quais condições será utilizado e quais regras de cobertura são aplicáveis.
Por isso, a análise de uma prescrição para obesidade não deve ser automaticamente confundida com a de um tratamento para diabetes.
É possível entrar com ação judicial após a negativa?
Sim, é possível questionar judicialmente uma negativa quando houver fundamento jurídico para discutir a obrigação de cobertura.
Entretanto, o ajuizamento da ação não garante o fornecimento do medicamento.
O resultado dependerá das circunstâncias do caso, da documentação apresentada e das regras legais e jurisprudenciais aplicáveis.
Segundo o Dr. Guilherme Paschoalin, Advogados Especialistas em Cobertura Negada Plano de Saúde, a análise de uma negativa envolvendo medicamentos para obesidade precisa considerar não apenas a necessidade clínica do paciente, mas também a natureza do tratamento e as hipóteses legais de cobertura. A prescrição é importante, porém não substitui a avaliação jurídica da obrigação da operadora.
É possível conseguir uma liminar para receber o medicamento?
A tutela de urgência pode ser solicitada quando estiverem presentes os requisitos do artigo 300 do Código de Processo Civil.
Em linhas gerais, é necessário demonstrar a probabilidade do direito e o perigo de dano ou risco ao resultado útil do processo.
Entretanto, o custo elevado do medicamento ou a urgência clínica, isoladamente, não garantem a concessão da medida.
O juiz também deverá avaliar se existe fundamento jurídico para obrigar a operadora a fornecer o tratamento.
Quais documentos são importantes para questionar a negativa?
O paciente deve reunir os documentos que permitam compreender a indicação médica e a relação contratual com a operadora.
Entre eles estão:
- Prescrição médica atualizada;
- Relatório médico com diagnóstico e justificativa do tratamento;
- Histórico dos tratamentos anteriores, quando relevante;
- Exames e documentos clínicos pertinentes;
- Contrato ou condições gerais do plano de saúde;
- Comprovante de vínculo com a operadora;
- Negativa de cobertura por escrito;
- Protocolos de atendimento e comunicações com o plano.
Esses documentos ajudam a identificar se existem fundamentos para contestar a decisão.
O que fazer quando o plano de saúde nega Mounjaro ou Wegovy?
O primeiro passo é solicitar a justificativa formal da negativa.
Depois, é importante verificar se a operadora fundamentou sua decisão na exclusão de medicamentos de uso domiciliar, na ausência de previsão contratual ou em outra regra.
Também é recomendável reunir o relatório médico e os documentos contratuais.
Com essas informações, será possível avaliar se a negativa está amparada nas normas aplicáveis ou se existe alguma circunstância que permita questioná-la.
O objetivo não deve ser presumir que toda negativa é abusiva, mas identificar se a operadora está cumprindo corretamente suas obrigações.
Conclusão
Plano de saúde cobre Mounjaro ou Wegovy para obesidade? Em regra, não existe obrigação automática de fornecimento desses medicamentos quando destinados à autoadministração domiciliar.
Embora a obesidade seja uma doença crônica e os medicamentos possam possuir indicação clínica, a legislação brasileira prevê hipóteses de exclusão de cobertura para tratamentos medicamentosos domiciliares.
Por outro lado, situações específicas podem exigir análise contratual e jurídica, especialmente quando existir previsão de cobertura ou alguma exceção aplicável.
A prescrição médica, o relatório clínico, a justificativa da negativa e as condições do contrato são documentos importantes nessa avaliação.
Mais importante do que saber apenas se o plano negou Mounjaro ou Wegovy é verificar se aquela negativa possui fundamento legal e se existe alguma obrigação de cobertura que a operadora deixou de cumprir.
A análise individualizada permite esclarecer os direitos do paciente e avaliar a viabilidade de eventual questionamento administrativo ou judicial.
Leia também:
Plano de Saúde está demorando para autorizar cirurgia: Quando é possível contestar?
Plano de Saúde pode negar uma nova cirurgia necessária após complicação da primeira?
Plano de Saúde pode obrigar o paciente a usar um medicamento mais barato que o prescrito?