O seguro-garantia licitação é uma modalidade de garantia que protege a Administração Pública contra determinados prejuízos decorrentes do descumprimento das obrigações assumidas pela empresa contratada.
Em vez de imobilizar uma quantia em dinheiro, o fornecedor contrata uma apólice com uma seguradora para garantir o cumprimento do contrato, conforme as condições previstas na legislação e no instrumento contratual.
A modalidade está prevista na Nova Lei de Licitações.
De acordo com os artigos 96 e 97, a Administração pode exigir garantia nas contratações de obras, serviços e fornecimentos, desde que essa exigência esteja prevista no edital.
Como Advogados Especialistas em Licitações Públicas, a Paschoalin Berger, explica tudo sobre Garantia contratual na Licitação como funciona o seguro-garantia.
Quando o seguro-garantia pode ser exigido?
A Administração Pública pode exigir garantia em contratações de obras, serviços e fornecimentos, mas essa exigência não é automática em todas as licitações.
A decisão deve ser tomada pela autoridade competente e estar prevista no edital.
Por isso, antes de apresentar uma proposta, a empresa precisa verificar se o procedimento exige garantia, qual é o percentual aplicável e em que momento ela deverá ser apresentada.
A Lei nº 14.133/2021 prevê diferentes modalidades de garantia, permitindo ao contratado escolher uma delas, observadas as condições legais e as regras específicas do edital.
Entre as modalidades previstas no artigo 96 estão:
- Seguro-garantia: a empresa contrata uma apólice junto a uma seguradora.
- Caução em dinheiro ou em títulos da dívida pública: a garantia é constituída por meio dos recursos ou títulos admitidos pela legislação.
- Fiança bancária: uma instituição financeira autorizada assume a garantia nos termos do instrumento emitido.
- Título de capitalização: modalidade custeada por pagamento único, com resgate pelo valor total, conforme a previsão legal.
A escolha deve considerar o custo, o impacto sobre o caixa, os requisitos do edital e as condições oferecidas por cada instituição.
O seguro-garantia pode ser interessante para empresas que desejam evitar a imobilização de todo o valor da garantia em dinheiro.
Entretanto, a contratação depende da análise da seguradora e das condições necessárias para a emissão da apólice.
Qual é o percentual do seguro-garantia na licitação?
Uma das principais dúvidas dos licitantes diz respeito ao percentual que poderá ser exigido pela Administração Pública.
Nas contratações comuns de obras, serviços e fornecimentos, o artigo 98 da Lei nº 14.133/2021 estabelece que a garantia poderá corresponder a até 5% do valor inicial do contrato.
Esse percentual pode ser elevado para até 10%, desde que a majoração seja justificada pela complexidade técnica e pelos riscos envolvidos na contratação.
Já nas contratações de obras e serviços de engenharia de grande vulto, o artigo 99 permite exigir seguro-garantia com cláusula de retomada em percentual equivalente a até 30% do valor inicial do contrato.
Esses percentuais não devem ser confundidos.
A aplicação de cada limite depende do tipo de contratação, das justificativas legais e das condições estabelecidas no edital.
O percentual de 30%, por exemplo, não é uma regra geral para qualquer contrato público.
Veja alguns exemplos para compreender a diferença.
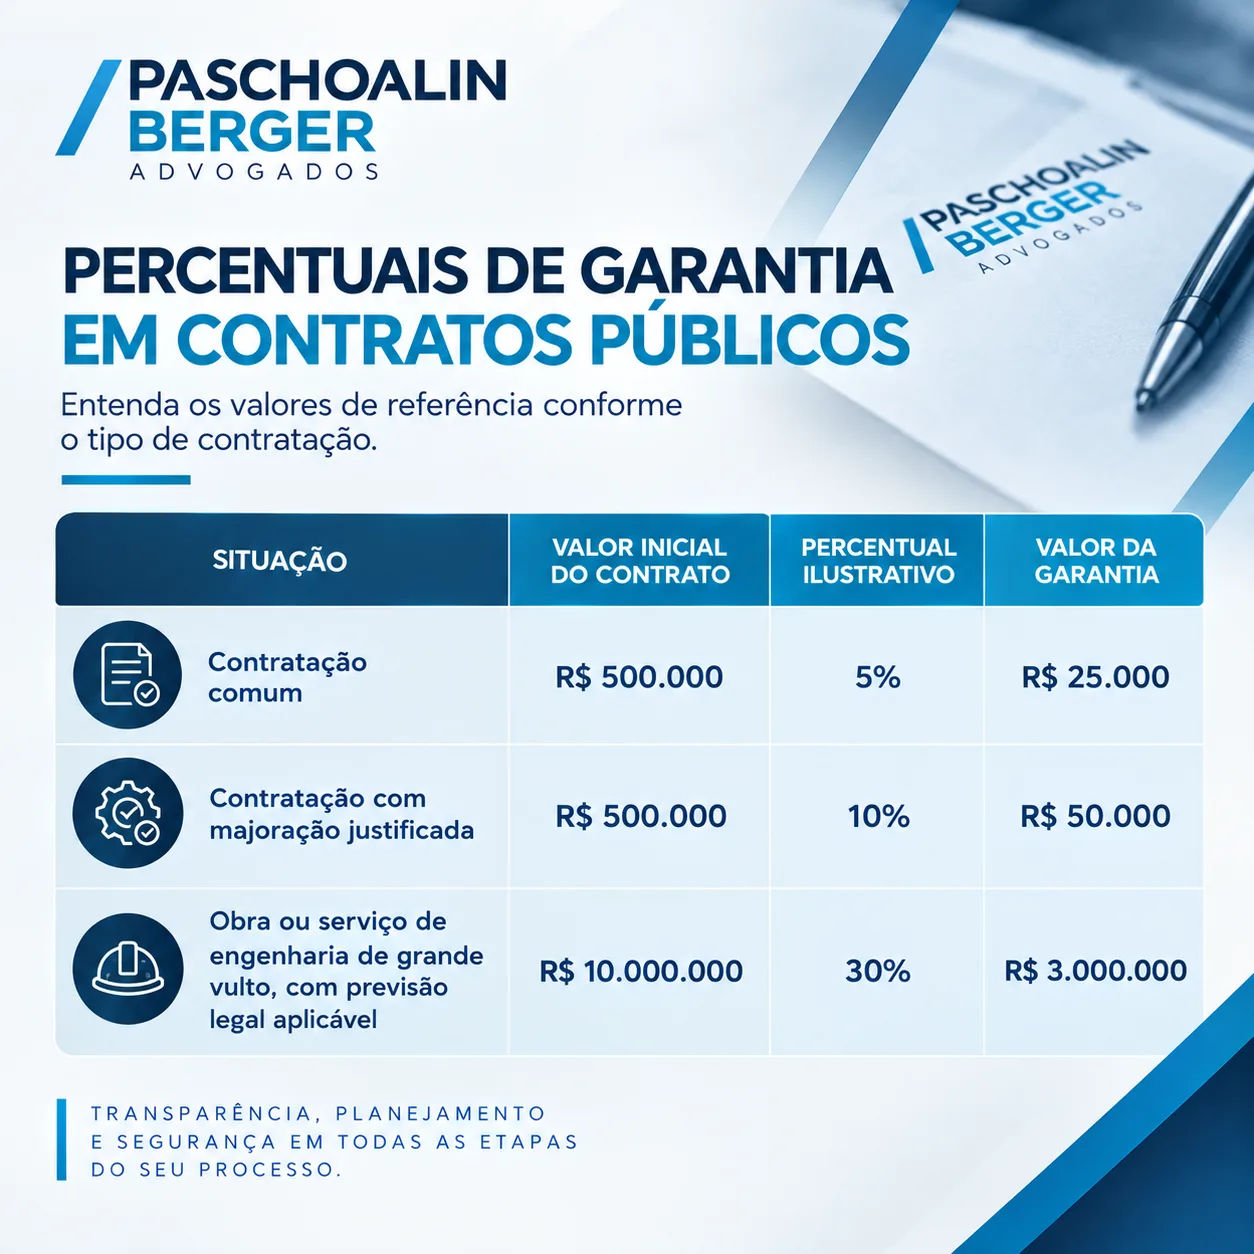
Os valores da tabela são exemplos matemáticos, não uma indicação de que o percentual máximo possa ser aplicado indiscriminadamente.
A exigência concreta deve ser conferida no edital e analisada à luz da legislação.
Também é importante observar que, nos contratos de serviços e fornecimentos contínuos com vigência superior a um ano, assim como nas prorrogações subsequentes, a lei determina a utilização do valor anual do contrato para definir e aplicar os percentuais de garantia.
Quanto custa contratar um seguro-garantia para licitação?
O custo do seguro-garantia é uma preocupação importante para empresas que participam de licitações, principalmente quando trabalham com margens de lucro reduzidas.
O primeiro ponto é compreender que o valor da garantia não é o mesmo que o preço do seguro.
Imagine que uma empresa tenha vencido uma licitação cujo contrato é de R$500.000,00 e que o edital exija uma garantia de 5%.
Nesse cenário, o valor garantido será de R$25.000,00.
Isso não significa que a empresa necessariamente terá de pagar R$25.000,00 à seguradora.
Esse é o limite da garantia contratada, e não o prêmio do seguro.
O prêmio corresponde ao preço pago pela contratação da apólice.
Sua definição depende da análise de risco realizada pela seguradora e pode variar conforme fatores como:
- Valor e prazo do contrato;
- Percentual de garantia exigido;
- Natureza e complexidade do objeto contratado;
- Histórico financeiro e capacidade de execução da empresa;
- Condições de crédito e garantias exigidas pela seguradora;
- Coberturas e cláusulas específicas da apólice.
Por isso, não existe um preço único que possa ser aplicado a todas as licitações.
Uma empresa que pretende participar de vários procedimentos deve solicitar cotações com antecedência e considerar o custo estimado do seguro na análise de viabilidade econômica da contratação.
Atenção: além do prêmio, podem existir exigências contratuais ou financeiras da seguradora que merecem avaliação.
A empresa deve compreender as condições da operação antes de assumir compromissos.
Como o seguro-garantia funciona na prática?
O funcionamento do seguro-garantia envolve etapas que começam antes da assinatura do contrato e continuam durante a execução das obrigações assumidas pela empresa.
A Administração prevê a garantia no edital
O primeiro passo é a previsão da exigência no edital e a definição das condições aplicáveis à contratação.
A empresa deve identificar o percentual, a modalidade admitida, o momento de apresentação e as exigências relacionadas à vigência e às coberturas.
A empresa solicita a emissão da apólice
Após analisar as condições do procedimento, a empresa pode procurar uma seguradora ou corretora habilitada para solicitar uma cotação.
A seguradora avaliará as informações sobre a contratação e o perfil do proponente antes de decidir sobre a emissão da apólice e suas condições.
É recomendável iniciar essa etapa com antecedência, especialmente quando o contrato envolve valores elevados, prazos extensos ou cláusulas específicas.
A garantia é apresentada no prazo previsto
Quando a empresa optar pelo seguro-garantia na forma do artigo 96, § 1º, inciso II, da Lei nº 14.133/2021, o edital deverá fixar prazo mínimo de um mês, contado da data da homologação da licitação e anterior à assinatura do contrato, para a prestação da garantia.
Esse prazo legal deve ser considerado no planejamento da contratação.
A empresa também precisa observar os demais requisitos e procedimentos definidos no edital.
A apólice acompanha a vigência contratual
O artigo 97 determina que o prazo de vigência da apólice seja igual ou superior ao prazo estabelecido no contrato principal.
Se houver alteração da vigência contratual, a apólice deverá acompanhar a mudança por meio do endosso correspondente.
Nos contratos de execução continuada ou de fornecimento contínuo de bens e serviços, a lei permite a substituição da apólice na renovação ou no aniversário, desde que sejam mantidas as mesmas condições e coberturas e que não haja período sem cobertura, respeitadas as exceções legais.
Por isso, a empresa não deve tratar a garantia como uma obrigação cumprida apenas na assinatura.
É necessário acompanhar sua validade durante a execução contratual.
O seguro-garantia cobre quais situações?
O objetivo do seguro-garantia contratual é assegurar o cumprimento das obrigações assumidas pela empresa perante a Administração Pública, conforme os riscos e as coberturas contratadas.
O artigo 97 da Lei nº 14.133/2021 prevê que a garantia pode abranger multas, prejuízos e indenizações decorrentes do inadimplemento, observadas as condições aplicáveis.
Isso não significa que qualquer problema ocorrido durante a execução será automaticamente indenizado.
A análise depende das obrigações garantidas, dos eventos cobertos, dos limites da apólice e das condições contratuais.
Por exemplo, se uma empresa deixa de cumprir uma obrigação contratual relevante, a Administração deverá apurar o ocorrido e adotar as providências cabíveis.
A eventual utilização da garantia dependerá do enquadramento do fato nas condições legais e contratuais aplicáveis.
A empresa, portanto, precisa conhecer tanto as obrigações que assumiu perante o órgão público quanto os limites da proteção oferecida pela seguradora.
O que acontece se a empresa não cumprir o contrato?
O descumprimento contratual pode gerar consequências administrativas e financeiras, conforme a gravidade da conduta, as disposições do contrato e a legislação aplicável.
Entre as possíveis consequências estão a apuração de responsabilidades, a aplicação de sanções administrativas quando cabíveis e a busca de reparação dos prejuízos cobertos pela garantia.
A existência de seguro-garantia não elimina a responsabilidade da contratada pelo cumprimento de suas obrigações.
A apólice é um instrumento de proteção da Administração, e não uma autorização para descumprir o contrato.
Também não se deve presumir que todo inadimplemento provoque automaticamente o pagamento integral da garantia. É necessário observar o procedimento aplicável, os fatos apurados e as condições da cobertura.
Por isso, ao identificar dificuldades que possam comprometer a execução, a empresa deve avaliar as medidas contratuais cabíveis, documentar os acontecimentos e buscar orientação jurídica quando necessário.
O que é a cláusula de retomada no seguro-garantia?
A cláusula de retomada é um mecanismo especialmente relevante para determinadas contratações de obras e serviços de engenharia.
Prevista no artigo 102 da Lei nº 14.133/2021, ela permite que o edital estabeleça a obrigação de a seguradora, diante do inadimplemento da contratada, assumir a execução e concluir o objeto do contrato, conforme as condições legais.
Nesse modelo, a seguradora não se limita necessariamente a indenizar o sinistro.
Ela poderá ter de viabilizar a continuidade da execução, observadas as condições previstas na lei e no instrumento contratual.
Para isso, a legislação prevê, entre outros aspectos, a participação da seguradora no contrato e nos aditivos como interveniente anuente, além de faculdades relacionadas ao acompanhamento da execução e ao acesso a informações técnicas e contábeis.
A cláusula de retomada é relevante porque a paralisação de uma obra pública pode gerar impactos financeiros e sociais, além de atrasos na entrega do objeto contratado.
Entretanto, ela não deve ser confundida com uma obrigação automática aplicável a todo seguro-garantia.
Sua utilização depende das condições previstas para a contratação e do regime legal correspondente.
Seguro-garantia e garantia de proposta são a mesma coisa?
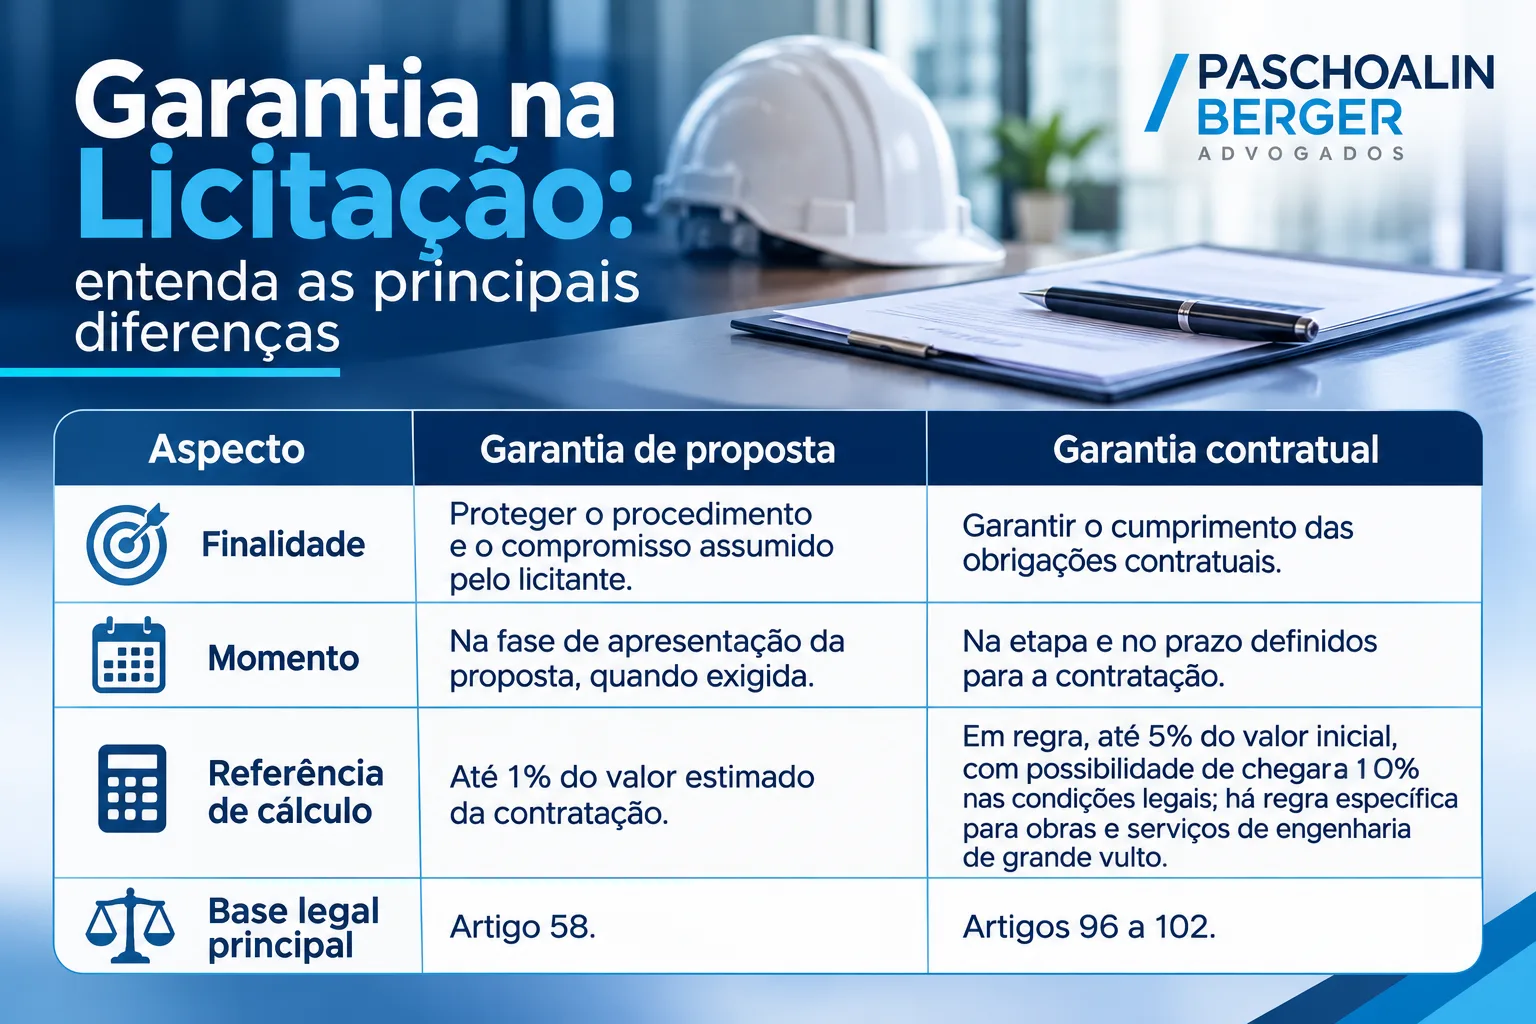
Não. Embora os dois instrumentos estejam previstos na Lei nº 14.133/2021 e possam utilizar a modalidade de seguro-garantia, eles têm finalidades diferentes.
A garantia de proposta está prevista no artigo 58 e pode ser exigida como requisito de pré-habilitação.
Seu objetivo é reforçar o compromisso do licitante com a proposta apresentada.
A lei estabelece que essa garantia não pode superar 1% do valor estimado da contratação.
Ela deve ser devolvida no prazo de dez dias úteis contado da assinatura do contrato ou da data em que a licitação for declarada fracassada.
A recusa em assinar o contrato ou a não apresentação dos documentos necessários à contratação pode implicar a execução integral da garantia de proposta, conforme a previsão legal.
Já a garantia contratual, disciplinada principalmente pelos artigos 96 a 102, está relacionada ao cumprimento das obrigações assumidas na execução do contrato administrativo.
As principais diferenças são:Essa distinção é essencial para evitar que a empresa confunda exigências de etapas diferentes da licitação e calcule incorretamente os custos envolvidos.
Quais cuidados a empresa deve tomar antes de contratar o seguro-garantia?
Antes de contratar a apólice, é recomendável realizar uma análise conjunta do edital, do contrato e das condições oferecidas pela seguradora.
Alguns cuidados merecem atenção especial:
- Conferir o percentual exigido: verificar se está de acordo com a legislação e com a justificativa aplicável à contratação.
- Verificar o prazo de apresentação: observar o prazo previsto no edital e o mínimo legal aplicável ao seguro-garantia contratual.
- Analisar as coberturas: confirmar quais obrigações e riscos estão efetivamente abrangidos.
- Conferir a vigência: garantir que a apólice acompanhe o período contratual e suas eventuais alterações.
- Planejar os custos: incluir o prêmio e os demais encargos pertinentes na análise econômica da proposta.
- Avaliar as condições da seguradora: compreender as exigências de crédito, os documentos solicitados e as obrigações assumidas.
- Acompanhar alterações contratuais: verificar se prorrogações ou mudanças no contrato exigem endosso ou atualização da apólice.
- Guardar os documentos: manter organizados o edital, o contrato, a apólice, os endossos, as comunicações e os comprovantes pertinentes.
Essas providências ajudam a reduzir o risco de falhas documentais e de custos inesperados durante a execução do contrato.
A Administração pode exigir uma modalidade específica de garantia?
A Lei nº 14.133/2021 estabelece, como regra, que cabe ao contratado optar por uma das modalidades previstas no artigo 96, § 1º, observadas as condições legais.
Isso significa que a empresa deve ter cuidado ao interpretar o edital e identificar se a exigência corresponde a uma modalidade específica prevista em hipótese legal própria ou se restringe indevidamente uma escolha que a lei assegura ao contratado.
Há situações particulares, como determinadas contratações de obras e serviços de engenharia com cláusula de retomada, em que o seguro-garantia assume papel específico.
Por essa razão, não é adequado afirmar que a Administração sempre pode impor livremente o seguro-garantia, nem que a empresa pode escolher qualquer modalidade sem observar as particularidades da contratação.
A análise deve considerar a redação do edital, o objeto, o regime jurídico aplicável e as disposições específicas da Lei nº 14.133/2021.
Caso a empresa identifique uma exigência aparentemente incompatível com a legislação, é importante avaliar os mecanismos administrativos disponíveis para solicitar esclarecimentos ou questionar a regra dentro dos prazos pertinentes.
Quando vale a pena buscar orientação jurídica?
A análise jurídica pode ser importante antes mesmo de a empresa apresentar sua proposta.
Isso ocorre porque uma exigência de garantia pode afetar o custo da contratação, a disponibilidade de crédito, o prazo para assinatura do contrato e as condições necessárias para executar o objeto.
O apoio jurídico pode contribuir para:
- Examinar a legalidade da exigência prevista no edital;
- Verificar se o percentual da garantia está adequado ao regime aplicável;
- Identificar riscos nas cláusulas contratuais;
- Avaliar as consequências do inadimplemento e os procedimentos para utilização da garantia;
- Analisar exigências de renovação, endosso e manutenção da cobertura;
- Orientar a empresa diante de possíveis divergências entre o edital, o contrato e a apólice.
Em contratações de maior valor ou complexidade, essa análise pode ser especialmente relevante para evitar que uma obrigação aparentemente simples gere dificuldades financeiras ou comprometa a execução contratual.
O objetivo é permitir que a empresa participe da licitação com maior previsibilidade, compreenda os riscos assumidos e tome decisões compatíveis com sua capacidade de execução.
Conclusão
O seguro-garantia licitação é um instrumento importante para assegurar o cumprimento das obrigações assumidas pela empresa perante a Administração Pública.
Previsto na Lei nº 14.133/2021, ele pode oferecer uma alternativa à imobilização de recursos em dinheiro, desde que a modalidade seja admitida e contratada de acordo com as exigências legais.
Para o licitante, porém, a decisão não deve se limitar à obtenção da apólice.
É necessário avaliar o percentual exigido, o custo do prêmio, as coberturas, os prazos, as condições da seguradora e os efeitos de eventuais alterações contratuais.
Também é fundamental diferenciar a garantia de proposta da garantia contratual e compreender as regras específicas aplicáveis a obras e serviços de engenharia, especialmente quando houver previsão de cláusula de retomada.
Antes de apresentar uma proposta ou assinar um contrato administrativo, confira o edital e avalie os custos e as obrigações da garantia.
Um planejamento adequado pode evitar surpresas financeiras, reduzir riscos contratuais e contribuir para uma participação mais segura nas licitações públicas.
Leia também:
Licitante pode corrigir documento após o prazo?
Quando a Administração pode dispensar Licitação?