Reforma tributária clínicas médicas é um tema que merece atenção de médicos, dentistas, gestores de clínicas, laboratórios e demais prestadores de serviços de saúde.
A substituição gradual de tributos sobre o consumo por um novo modelo de tributação pode afetar a formação de preços, a gestão financeira, os contratos e a organização fiscal dessas atividades.
A mudança não significa apenas trocar o nome dos impostos.
O novo sistema modifica a forma de apuração dos tributos, estabelece regras para aproveitamento de créditos e prevê tratamentos diferenciados para determinadas operações, incluindo serviços de saúde.
Por isso, compreender as novas regras desde o período de transição é importante para evitar decisões financeiras baseadas em premissas desatualizadas.
Como Advogados Especialistas em Direito Tributário, a Paschoalin Berger, explica tudo sobre Consultório compartilhado como fazer contrato seguro entre profissionais.
O que é a reforma tributária e por que ela afeta as clínicas médicas?
A reforma tributária reorganiza a tributação brasileira sobre o consumo.
Entre as principais mudanças está a criação de dois tributos sobre bens e serviços: a Contribuição sobre Bens e Serviços (CBS), de competência federal, e o Imposto sobre Bens e Serviços (IBS), compartilhado entre estados e municípios.
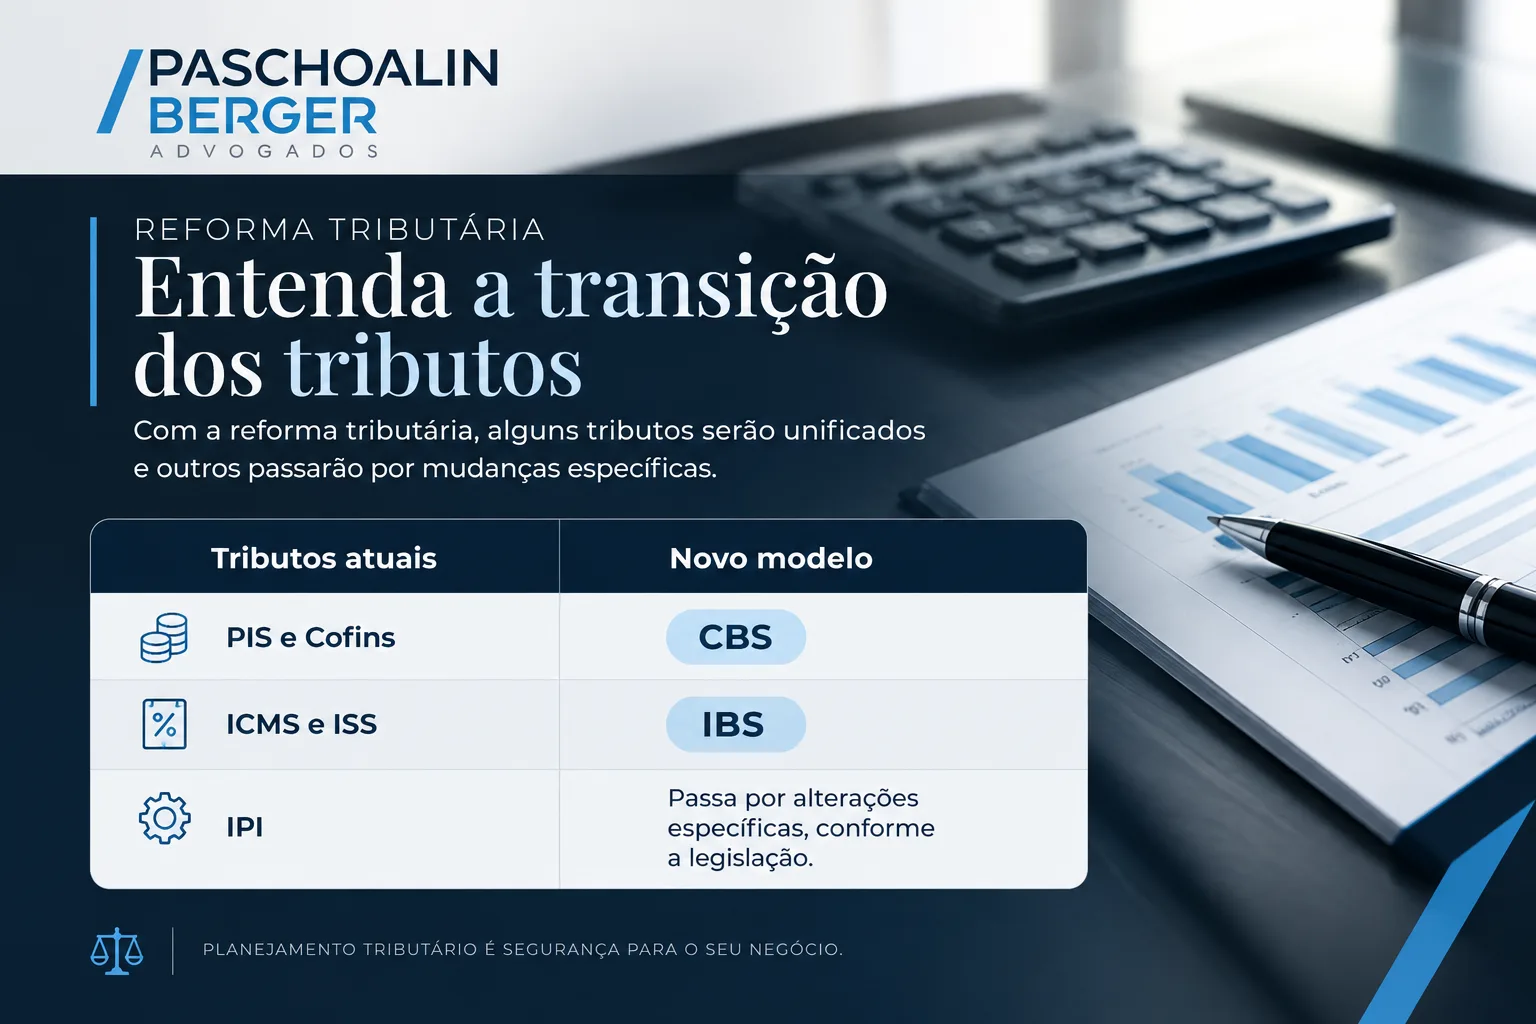
De forma gradual, a CBS substituirá o PIS e a Cofins.
Já o IBS substituirá o ICMS e o ISS. O IPI também passa por mudanças dentro do novo sistema, observadas as regras constitucionais e legais específicas.
Para clínicas e profissionais da saúde, essas alterações podem repercutir em despesas operacionais, contratação de fornecedores, emissão de documentos fiscais, organização contábil e cálculo da carga tributária efetiva.
O impacto, entretanto, não será idêntico para todos.
Uma clínica médica que atende pacientes particulares pode ter uma estrutura de custos e receitas diferente daquela de um laboratório que presta serviços a hospitais ou de uma empresa médica que atende operadoras de planos de saúde.
Por essa razão, a análise precisa considerar o tipo de serviço prestado, o regime tributário, a composição das receitas e o enquadramento da atividade nas regras da reforma.
Quais tributos serão substituídos pela CBS e pelo IBS?
A mudança mais conhecida é a substituição gradual de tributos atualmente incidentes sobre o consumo.
A CBS e o IBS foram concebidos para unificar regras, reduzir a fragmentação do sistema e permitir a apuração não cumulativa, conforme as condições estabelecidas na legislação.
Na prática, a transição envolve os seguintes tributos:
Isso não significa que todos os tributos pagos por uma clínica desaparecerão.
Impostos sobre a renda, contribuições previdenciárias e outras obrigações continuam sujeitos às respectivas regras.
O IRPJ e a CSLL, por exemplo, não são simplesmente substituídos pela CBS e pelo IBS.
Além disso, durante o período de transição, as clínicas precisarão acompanhar simultaneamente regras antigas e novas, conforme o cronograma legal. Essa convivência torna o controle contábil e fiscal especialmente relevante.
Quando as mudanças começam a valer para as clínicas?
A implantação da reforma é gradual.
O cronograma prevê etapas de teste, substituição e redução progressiva dos tributos atuais, com conclusão da transição em 2033.
Em linhas gerais, o calendário é o seguinte:
- 2026: início da fase de teste e adaptação operacional da CBS e do IBS, com regras próprias para o período.
- 2027: início da cobrança da CBS no novo sistema e avanço da substituição de PIS e Cofins, conforme a legislação.
- 2029 a 2032: redução progressiva de ICMS e ISS e aumento gradual da participação do IBS.
- 2033: conclusão prevista da transição para o novo modelo de tributação sobre o consumo.
As regras de cada fase precisam ser observadas com atenção, inclusive quanto às obrigações acessórias, à emissão de documentos fiscais e às condições para cumprimento das exigências durante o período de teste.
Para clínicas médicas, o principal cuidado é não esperar a conclusão da transição para começar a se preparar.
A revisão de processos internos, contratos e controles financeiros pode ser feita desde já, de acordo com a realidade de cada estabelecimento.
A reforma tributária prevê redução de impostos para os serviços de saúde?
Sim. A Lei Complementar nº 214/2025 prevê uma redução de 60% das alíquotas do IBS e da CBS para os serviços de saúde expressamente relacionados no Anexo III, observadas as definições e condições legais.
Esse tratamento diferenciado é relevante para clínicas, hospitais e outros prestadores que realizam atividades contempladas pela norma.
Entretanto, é importante compreender o que significa essa redução: reduzir a alíquota em 60% não é o mesmo que reduzir em 60% o valor total dos impostos pagos pela clínica.
O efeito depende da alíquota de referência aplicável, da natureza da operação, da classificação do serviço e das demais regras de apuração.
Também não se deve presumir que toda atividade realizada dentro de um estabelecimento de saúde terá automaticamente o benefício.
O enquadramento precisa ser verificado de acordo com a descrição legal e a classificação correspondente.
Quais serviços de saúde podem ter redução de 60% nas alíquotas?
O Anexo III da Lei Complementar nº 214/2025 contempla diversas atividades, incluindo serviços cirúrgicos, ginecológicos e obstétricos, psiquiátricos, de clínica médica, médicos especializados, odontológicos, de enfermagem, fisioterapia, laboratórios e diagnóstico por imagem, entre outros.
A relação também inclui determinadas atividades de vacinação, psicologia, nutrição, fonoaudiologia e serviços de assistência à saúde, conforme as classificações previstas na legislação.
Isso significa que clínicas de diferentes especialidades podem precisar avaliar seu enquadramento, mas não basta analisar apenas o nome comercial da empresa ou a profissão de seus sócios.
É necessário verificar a atividade efetivamente prestada, a descrição do serviço e a classificação exigida pela norma.
Em estabelecimentos que oferecem serviços variados, a análise pode precisar ser feita operação por operação.
Toda clínica médica terá direito à redução tributária?
Não é seguro afirmar que todas as clínicas terão direito ao benefício da mesma forma.
A redução está vinculada aos serviços previstos na legislação, e não simplesmente à existência de um CNPJ na área da saúde.
Uma empresa pode realizar atividades abrangidas pelo benefício e também oferecer serviços com tratamento tributário diferente.
Por exemplo, uma clínica que realiza consultas médicas e exames de diagnóstico deve verificar o enquadramento de cada atividade.
Se também comercializar produtos ou prestar serviços administrativos separados, será necessário avaliar o tratamento aplicável a essas operações.
A classificação fiscal incorreta pode levar à aplicação indevida de alíquotas ou ao recolhimento de valores divergentes daqueles previstos na legislação.
Por isso, a clínica deve manter seus cadastros, descrições de serviços, documentos fiscais e registros contábeis coerentes com a atividade efetivamente realizada.
Como a reforma tributária pode afetar clínicas no Simples Nacional?
As clínicas enquadradas no Simples Nacional precisam analisar a reforma considerando as regras específicas desse regime.
A criação da CBS e do IBS não significa que todas as empresas do Simples serão automaticamente transferidas para o regime regular de apuração.
A legislação prevê alternativas e condições próprias para o recolhimento desses tributos, que devem ser avaliadas conforme o caso.
Um ponto importante é a relação com os créditos tributários.
No regime regular, a não cumulatividade permite, observadas as regras legais, o aproveitamento de créditos relacionados a determinadas aquisições.
No Simples, o tratamento é diferente, e a possibilidade de transferir créditos aos clientes depende das regras aplicáveis à opção adotada.
Isso pode ser relevante para clínicas que prestam serviços a hospitais, empresas ou outras pessoas jurídicas que consideram os créditos tributários em suas decisões de contratação.
A escolha entre as alternativas disponíveis não deve ser feita apenas pela comparação de alíquotas nominais.
É necessário avaliar faturamento, despesas, perfil dos clientes, custos com fornecedores e efeitos sobre o fluxo de caixa.
Vale a pena continuar no Simples Nacional depois da reforma?
A resposta depende da estrutura de cada negócio.
Para algumas clínicas, a permanência no Simples pode continuar sendo adequada pela simplicidade operacional e pela forma de recolhimento.
Para outras, a comparação com as alternativas previstas no novo sistema poderá revelar vantagens ou desvantagens que antes não eram tão relevantes.
A análise deve considerar, pelo menos:
- o faturamento e sua distribuição entre as atividades;
- os custos com aluguel, equipamentos, insumos e serviços contratados;
- a proporção de atendimentos a pessoas físicas e jurídicas;
- o aproveitamento de créditos tributários pelos clientes;
- os efeitos sobre preços, margens e capital de giro;
- as obrigações acessórias e os custos de conformidade.
Uma clínica com poucos custos tributariamente aproveitáveis e atendimento predominantemente particular pode apresentar um cenário diferente de uma empresa médica que contrata muitos serviços e atende hospitais ou outras pessoas jurídicas.
O planejamento deve ser individualizado, com simulações feitas em conjunto com a contabilidade e, quando necessário, assessoria jurídica tributária.
Como ficam as clínicas que estão no Lucro Presumido ou no Lucro Real?
As clínicas enquadradas no Lucro Presumido ou no Lucro Real também precisam se preparar para a substituição dos tributos sobre o consumo.
Esses regimes continuam relevantes para a tributação da renda, mas a apuração da CBS e do IBS seguirá as regras próprias do novo sistema, respeitadas as disposições legais aplicáveis a cada contribuinte.
Uma mudança importante está na necessidade de avaliar a tributação das operações e o possível aproveitamento de créditos.
Despesas que antes eram analisadas principalmente pelo seu efeito no resultado contábil ou na base de cálculo de determinados tributos podem exigir uma avaliação adicional sob as regras da CBS e do IBS.
Isso não significa que toda despesa gerará crédito, nem que o novo modelo necessariamente reduzirá a carga tributária.
O aproveitamento depende das condições legais, da natureza da aquisição e da operação realizada.
Por isso, clínicas que utilizam esses regimes devem revisar suas projeções fiscais e financeiras antes de tomar decisões sobre preços, contratações ou expansão.
A reforma tributária pode aumentar os custos de uma clínica médica?
O impacto sobre os custos dependerá da forma como a clínica opera, dos serviços contratados, do regime tributário e da possibilidade de aproveitamento de créditos.
A nova sistemática pode alterar o custo efetivo de determinadas aquisições e a forma como os tributos são calculados ao longo da cadeia econômica.
Ao mesmo tempo, a redução de alíquotas prevista para serviços de saúde pode beneficiar operações enquadradas nas condições legais.
Por isso, não é correto afirmar que a reforma necessariamente aumentará ou reduzirá os custos de todas as clínicas.
Imagine, por exemplo, uma clínica que paga aluguel, contrata serviços de tecnologia, terceiriza exames e adquire equipamentos médicos.
Para estimar o impacto da reforma, será necessário analisar como cada operação será tratada, quais créditos poderão ser aproveitados e como as novas regras se relacionam com as receitas do estabelecimento.
O resultado dessa avaliação pode influenciar decisões como reajuste de preços, contratação de fornecedores, investimentos e expansão da estrutura.
Como ficam os créditos tributários na nova sistemática?
A não cumulatividade é um dos elementos centrais da CBS e do IBS.
Em termos gerais, o modelo permite que determinados valores relacionados aos tributos incidentes sobre aquisições sejam utilizados para abater débitos tributários, desde que sejam atendidos os requisitos legais.
Para uma clínica médica, isso torna relevante o mapeamento das despesas e das aquisições realizadas na operação.
Entre os itens que podem merecer análise estão:
- equipamentos médicos e de diagnóstico;
- materiais e insumos utilizados nos atendimentos;
- serviços de tecnologia e sistemas de gestão;
- serviços terceirizados;
- determinadas despesas operacionais contratadas de fornecedores.
A inclusão de um gasto nessa lista, contudo, não significa que ele automaticamente dará direito a crédito.
O tratamento dependerá da legislação, da natureza da operação, da documentação fiscal e das condições aplicáveis ao contribuinte.
Uma gestão financeira organizada ajuda a identificar quais aquisições merecem análise e a manter os documentos necessários para a correta apuração.
A reforma tributária pode exigir mudanças nos preços das consultas e dos procedimentos?
Pode haver necessidade de rever preços, mas não existe uma regra geral que determine reajuste automático de consultas ou procedimentos em razão da reforma.
A formação de preços deve considerar o custo efetivo da prestação do serviço, a tributação aplicável, a margem desejada, o perfil dos pacientes e as condições do mercado.
Para clínicas que atendem operadoras de planos de saúde, hospitais ou outras pessoas jurídicas, também será importante avaliar como os contratos tratam os tributos, os valores dos serviços e eventuais revisões comerciais.
Já nos atendimentos particulares, a clínica deve considerar o impacto econômico das mudanças sem presumir que toda alteração tributária precisa ser repassada integralmente ao paciente.
A recomendação é trabalhar com cenários financeiros.
Uma projeção pode considerar a manutenção dos preços; outra, possíveis alterações nos custos; e uma terceira, diferentes hipóteses de margem e faturamento.
Essa comparação permite tomar decisões com maior segurança.
O que muda nos contratos entre clínicas, hospitais e médicos?
A reforma tributária também pode tornar necessária a revisão de contratos relacionados à prestação de serviços de saúde.
Isso inclui contratos entre clínicas e médicos, acordos com hospitais, contratos de prestação de serviços diagnósticos, instrumentos com fornecedores e contratos com empresas responsáveis pela gestão ou pela infraestrutura do estabelecimento.
A revisão deve observar se o instrumento contratual trata adequadamente de questões como:
- valores dos serviços e forma de faturamento;
- emissão de documentos fiscais;
- responsabilidades de cada parte pelas obrigações tributárias;
- critérios de revisão de preços, quando contratualmente cabíveis;
- tratamento de alterações legislativas que afetem os custos;
- procedimentos para atualização de informações fiscais.
Uma cláusula genérica que atribui todos os tributos a uma das partes pode não resolver os problemas práticos decorrentes da mudança do sistema.
O ideal é verificar se o contrato distribui as responsabilidades de forma clara e compatível com a operação.
A revisão também deve respeitar as condições de cada relação contratual. A reforma, por si só, não autoriza concluir que qualquer parte pode alterar unilateralmente os valores acordados.
Como a reforma pode afetar os contratos com planos de saúde?
Clínicas e profissionais que atendem por meio de operadoras precisam observar tanto as regras tributárias quanto as condições comerciais dos contratos.
A alteração dos tributos pode repercutir nas negociações sobre remuneração, faturamento e revisão de valores.
Entretanto, a possibilidade de reajuste ou renegociação depende do instrumento firmado, das regras aplicáveis e das circunstâncias concretas.
Também é importante distinguir a tributação dos serviços prestados pela clínica daquela aplicável às próprias operadoras de planos de saúde, que possuem tratamento específico na legislação da reforma.
O estabelecimento deve conferir se a forma de faturamento corresponde aos serviços efetivamente realizados e se os documentos fiscais refletem corretamente as operações.
Esse cuidado é especialmente relevante quando há diferentes especialidades, procedimentos, honorários ou serviços terceirizados envolvidos.
A reforma tributária muda a tributação de todos os serviços oferecidos pela clínica?
Não necessariamente.
Um mesmo estabelecimento pode realizar operações sujeitas a tratamentos tributários distintos.
A redução de 60% das alíquotas da CBS e do IBS, por exemplo, alcança os serviços de saúde indicados no Anexo III da Lei Complementar nº 214/2025, conforme as condições legais.
Não se deve estender esse benefício automaticamente a qualquer receita obtida pela clínica.
Por isso, clínicas que oferecem atividades variadas devem identificar suas fontes de receita e verificar o tratamento correspondente.
Uma clínica pode prestar consultas, realizar exames, alugar espaços, comercializar produtos ou contratar serviços administrativos de forma separada.
Cada operação precisa ser analisada conforme sua natureza jurídica e tributária.
A segregação adequada das receitas, quando necessária, contribui para uma apuração mais precisa e reduz o risco de aplicar tratamento fiscal inadequado a determinada atividade.
Quais documentos a clínica deve revisar para se preparar?
A preparação para a reforma tributária começa pela organização das informações fiscais, contábeis e contratuais.
Uma revisão inicial pode contemplar os seguintes pontos:
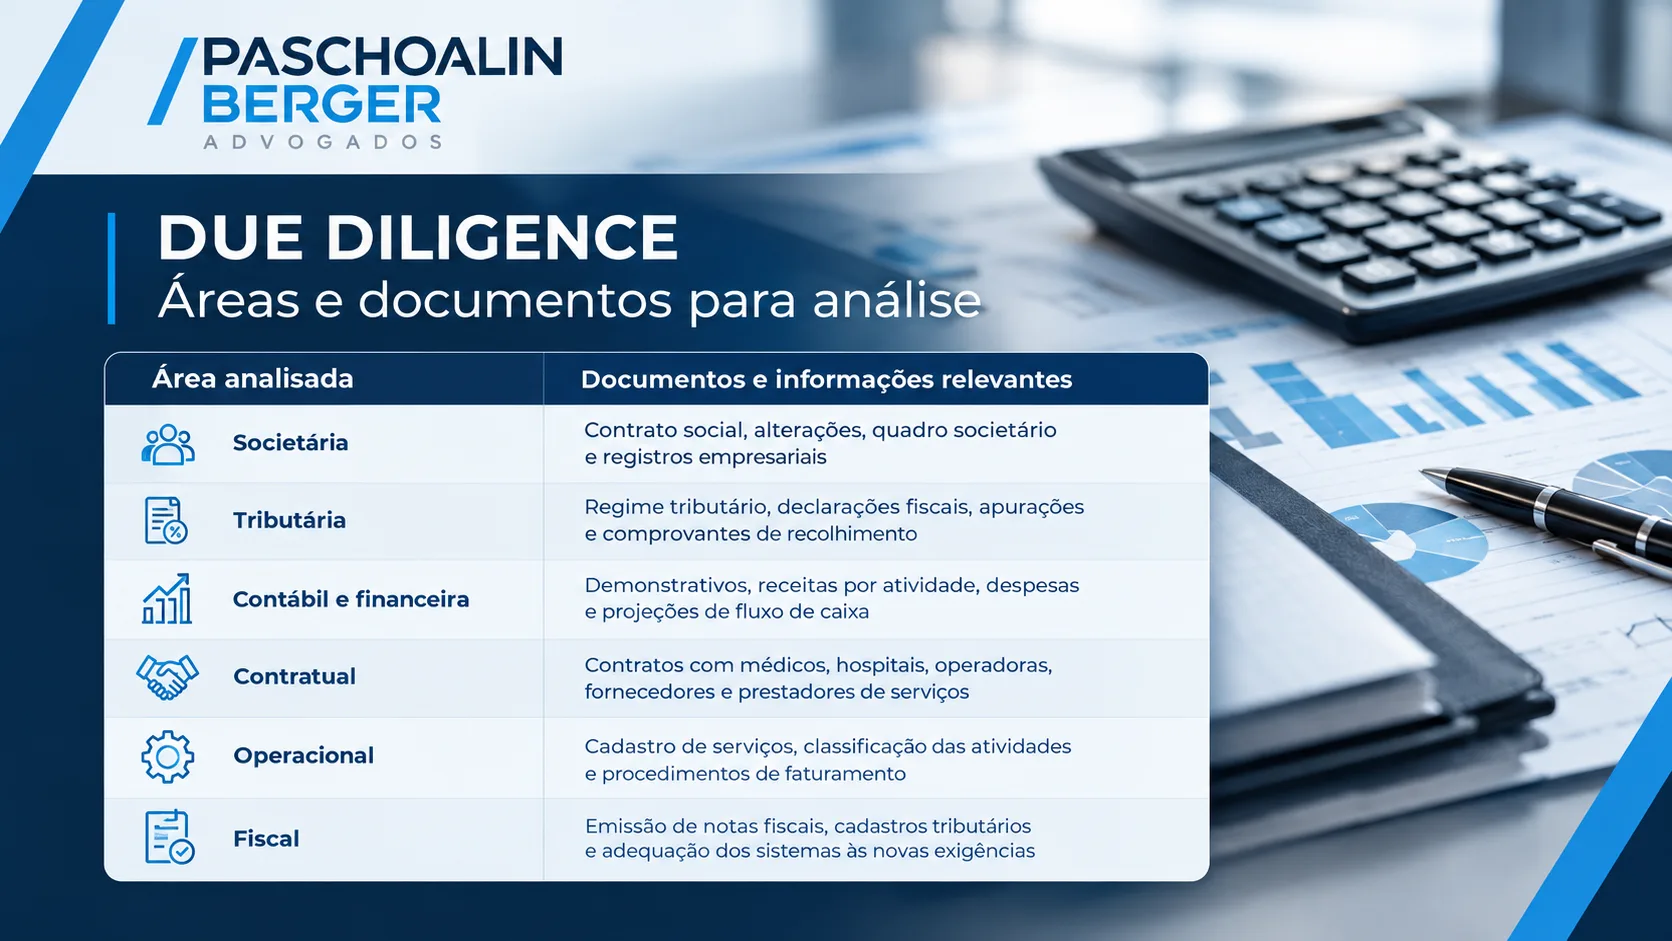
Essa análise permite identificar inconsistências, antecipar necessidades de adaptação e preparar simulações financeiras mais confiáveis.
A documentação necessária pode variar conforme o porte da empresa, o regime tributário e a complexidade das operações.
Quais são os principais riscos de não se preparar para a reforma?
Deixar a adaptação para o último momento pode gerar dificuldades operacionais e financeiras. Entre os riscos que merecem atenção estão:
- Enquadramento tributário inadequado: a clínica pode aplicar um tratamento fiscal sem verificar se a atividade está contemplada pelas regras correspondentes.
- Falhas na emissão de documentos fiscais: sistemas e cadastros desatualizados podem dificultar a correta identificação das operações.
- Perda de oportunidades de planejamento: sem projeções, o estabelecimento pode tomar decisões de preço, contratação ou investimento sem conhecer seus possíveis efeitos tributários.
- Conflitos contratuais: a ausência de regras claras sobre faturamento e revisão de preços pode aumentar as divergências entre clínicas, médicos, hospitais e fornecedores.
- Problemas de fluxo de caixa: mudanças na apuração e no pagamento dos tributos podem exigir ajustes nos controles financeiros e no capital de giro.
Esses riscos não significam que todos ocorrerão em todas as empresas. Eles demonstram, porém, por que a adaptação precisa ser planejada de acordo com a realidade de cada negócio.
Como montar um planejamento tributário para clínicas médicas?
O planejamento deve começar com um diagnóstico da situação atual da empresa e avançar para a análise dos efeitos da nova legislação.
Uma metodologia prática pode ser organizada em cinco etapas:
- Mapear as atividades e as receitas: identificar os serviços prestados, os clientes atendidos e as diferentes fontes de faturamento.
- Revisar o enquadramento tributário: avaliar o regime atual e as regras aplicáveis à CBS e ao IBS.
- Analisar custos e créditos: levantar as principais despesas e verificar quais operações podem ter relevância na nova sistemática.
- Simular cenários financeiros: projetar os possíveis efeitos sobre tributos, margens, preços e fluxo de caixa.
- Revisar contratos e processos internos: adequar documentos, sistemas e procedimentos conforme as necessidades identificadas.
Esse trabalho deve ser acompanhado durante a transição, porque a implantação do novo sistema envolve diferentes etapas e exigências.
A atuação conjunta da contabilidade e da assessoria jurídica tributária ajuda a separar as questões de apuração fiscal das questões contratuais, societárias e de responsabilidade empresarial.
Qual é a importância da assessoria de Advogados Especialistas em Direito Tributário na reforma tributária para clínicas?
A assessoria jurídica pode auxiliar na interpretação das normas, na revisão dos contratos e na identificação de riscos relacionados à implementação da reforma.
No setor de saúde, essa atuação pode ser especialmente relevante porque as clínicas frequentemente mantêm relações simultâneas com médicos, hospitais, operadoras, fornecedores e pacientes.
Cada vínculo possui características próprias, e as mudanças tributárias podem exigir ajustes diferentes em cada contexto.
O Advogado Especialista em Direito Tributário também pode apoiar a análise de cláusulas de revisão de preços, responsabilidades fiscais e mecanismos de renegociação, além de auxiliar na prevenção e na resolução de conflitos contratuais.
Na avaliação do advogado Dr. Guilherme Berger, Advogado Especialista em Direito Tributário, a adaptação à reforma tributária deve ser tratada como parte da gestão jurídica e empresarial da clínica.
Mais do que acompanhar a substituição de tributos, é importante compreender como as novas regras se relacionam com a estrutura societária, os contratos e a sustentabilidade financeira da atividade.
Essa perspectiva permite que o planejamento não fique restrito ao cálculo de impostos, mas considere o funcionamento do negócio como um todo.
Quando a clínica deve começar a se adaptar às novas regras?
A preparação deve começar durante a fase de transição, sem esperar a substituição integral dos tributos atuais.
Em 2026, a clínica já pode revisar cadastros, mapear receitas, conversar com a contabilidade e verificar a adequação dos sistemas de emissão fiscal.
Também é recomendável identificar contratos que possam precisar de revisão e projetar os efeitos das etapas seguintes.
A partir de 2027, com o avanço da implementação da CBS, a atenção às regras operacionais e às obrigações fiscais se torna ainda mais importante.
Nos anos seguintes, as mudanças progressivas envolvendo o IBS e os tributos atuais exigirão acompanhamento contínuo.
Não existe uma única estratégia adequada para todas as clínicas. O momento e a extensão das providências dependem da estrutura do negócio, do regime tributário e dos serviços efetivamente prestados.
O ponto essencial é evitar decisões precipitadas e construir um planejamento baseado em dados, legislação aplicável e projeções realistas.
Conclusão
A reforma tributária para clínicas médicas exige atenção porque pode modificar a forma de apuração dos tributos sobre o consumo, o aproveitamento de créditos, a gestão dos contratos e a organização financeira dos estabelecimentos de saúde.
Embora a legislação preveja redução de 60% das alíquotas da CBS e do IBS para determinados serviços de saúde, o benefício depende do enquadramento legal e não representa, automaticamente, uma redução equivalente na carga tributária total de qualquer clínica.
A avaliação também precisa considerar o regime tributário, a composição das receitas, as despesas e o perfil dos clientes.
Por isso, o caminho mais seguro é começar a preparação durante a transição, revisar documentos e processos, realizar simulações e acompanhar a evolução das regras aplicáveis ao negócio.
O planejamento tributário e jurídico antecipado pode ajudar clínicas e prestadores de serviços de saúde a compreender os impactos da reforma, reduzir riscos de inconsistências e tomar decisões empresariais com mais segurança.
Leia também:
Dívida empresarial pode bloquear contas.
Posso vender minha participação societária para terceiros?